Seguro de Notebook Corporativo: Vale a Pena?
Seguro de Notebook Corporativo: Vale a Pena Contratar?
Seguro de notebook corporativo vale a pena para empresas com equipamentos que circulam fora do escritório: notebooks levados em viagem, usados em home office ou transportados entre filiais têm risco real de furto, roubo e perda, e nenhuma garantia de fabricante cobre esses três casos. Quanto maior o parque e mais ele se movimenta pela cidade, maior o retorno do seguro.
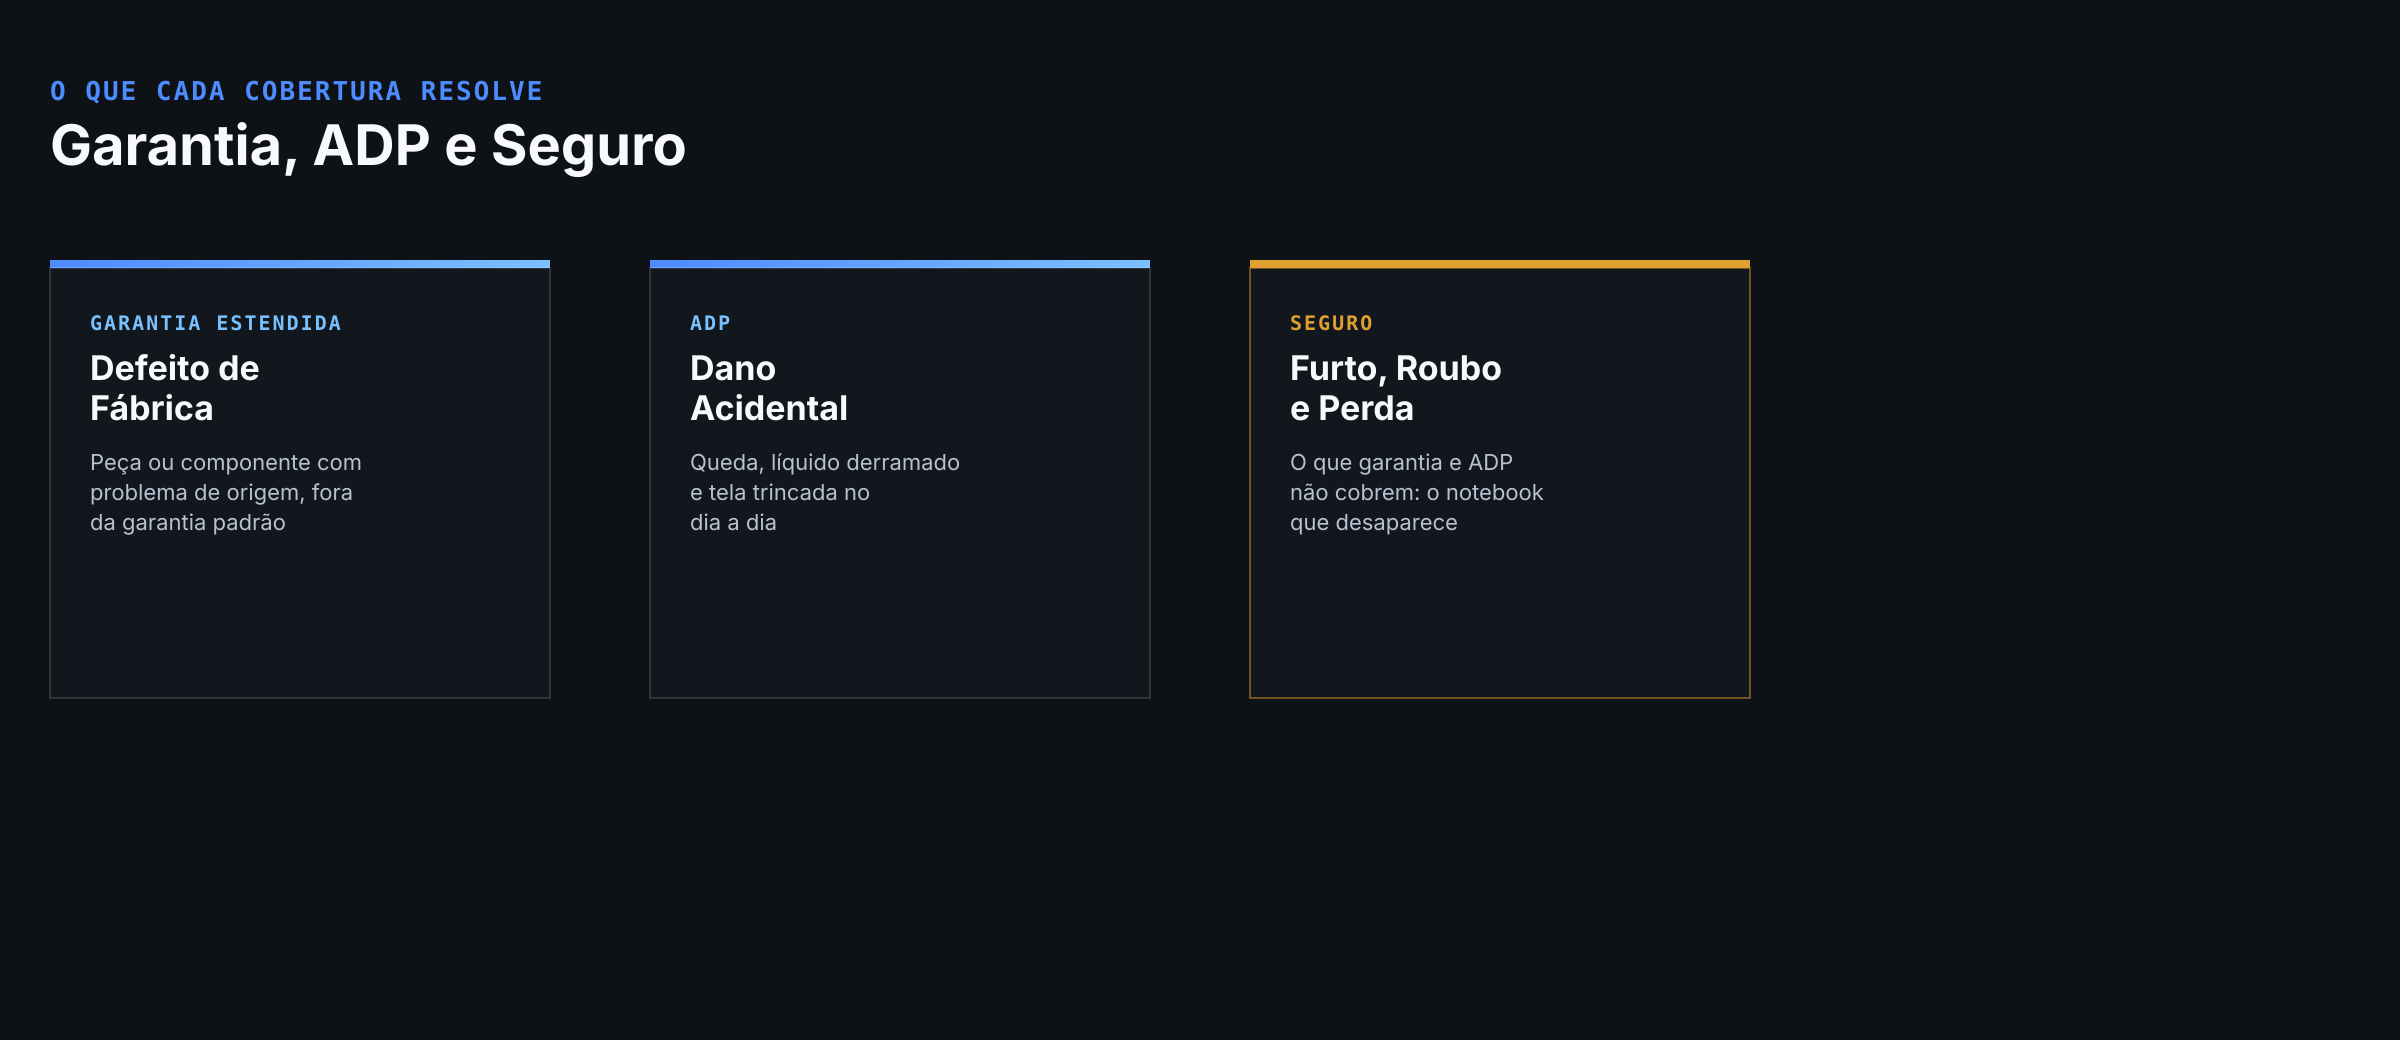
A confusão mais comum é achar que garantia estendida e ADP (proteção contra danos acidentais) já resolvem esse risco. Não resolvem: as duas cobrem o equipamento que ainda está em posse da empresa. O que falta é cobertura para o notebook que simplesmente desaparece.
Por Que Garantia e ADP Não Cobrem Furto ou Roubo
A garantia estendida de TI cobre defeito de fabricação. A proteção contra danos acidentais (ADP) cobre queda, derramamento de líquido e tela trincada, como já detalhamos no artigo sobre garantia estendida e ADP. Nenhuma das duas paga uma substituição quando o equipamento é roubado na rua, furtado de dentro de um carro, ou simplesmente perdido numa viagem a trabalho.
Esse é exatamente o ponto cego que o seguro de notebook corporativo fecha. Sem ele, cada ocorrência de furto ou roubo é um custo não planejado de reposição integral, somado ao tempo que o funcionário fica sem equipamento, à reinstalação de sistemas e, quando o acesso à conta corporativa não foi revogado a tempo, a um risco de segurança adicional.
O Que Costuma Entrar na Cobertura
As condições variam por seguradora e por plano, mas um seguro de notebook corporativo típico cobre:
- Furto simples e furto qualificado. O notebook desaparece de um local onde estava guardado, sem confronto.
- Roubo. O equipamento é tomado por meio de ameaça ou violência, dentro ou fora da empresa.
- Perda acidental, em alguns planos mais completos, quando o equipamento simplesmente não é mais localizado após uma viagem ou deslocamento.
Vale ler a apólice com atenção: alguns planos exigem boletim de ocorrência registrado em prazo determinado, e a maioria pede comprovação de que o notebook estava sob cuidado razoável no momento do fato, não esquecido à vista em um carro estacionado, por exemplo.
Quando o Seguro de Notebook Corporativo Compensa Mais
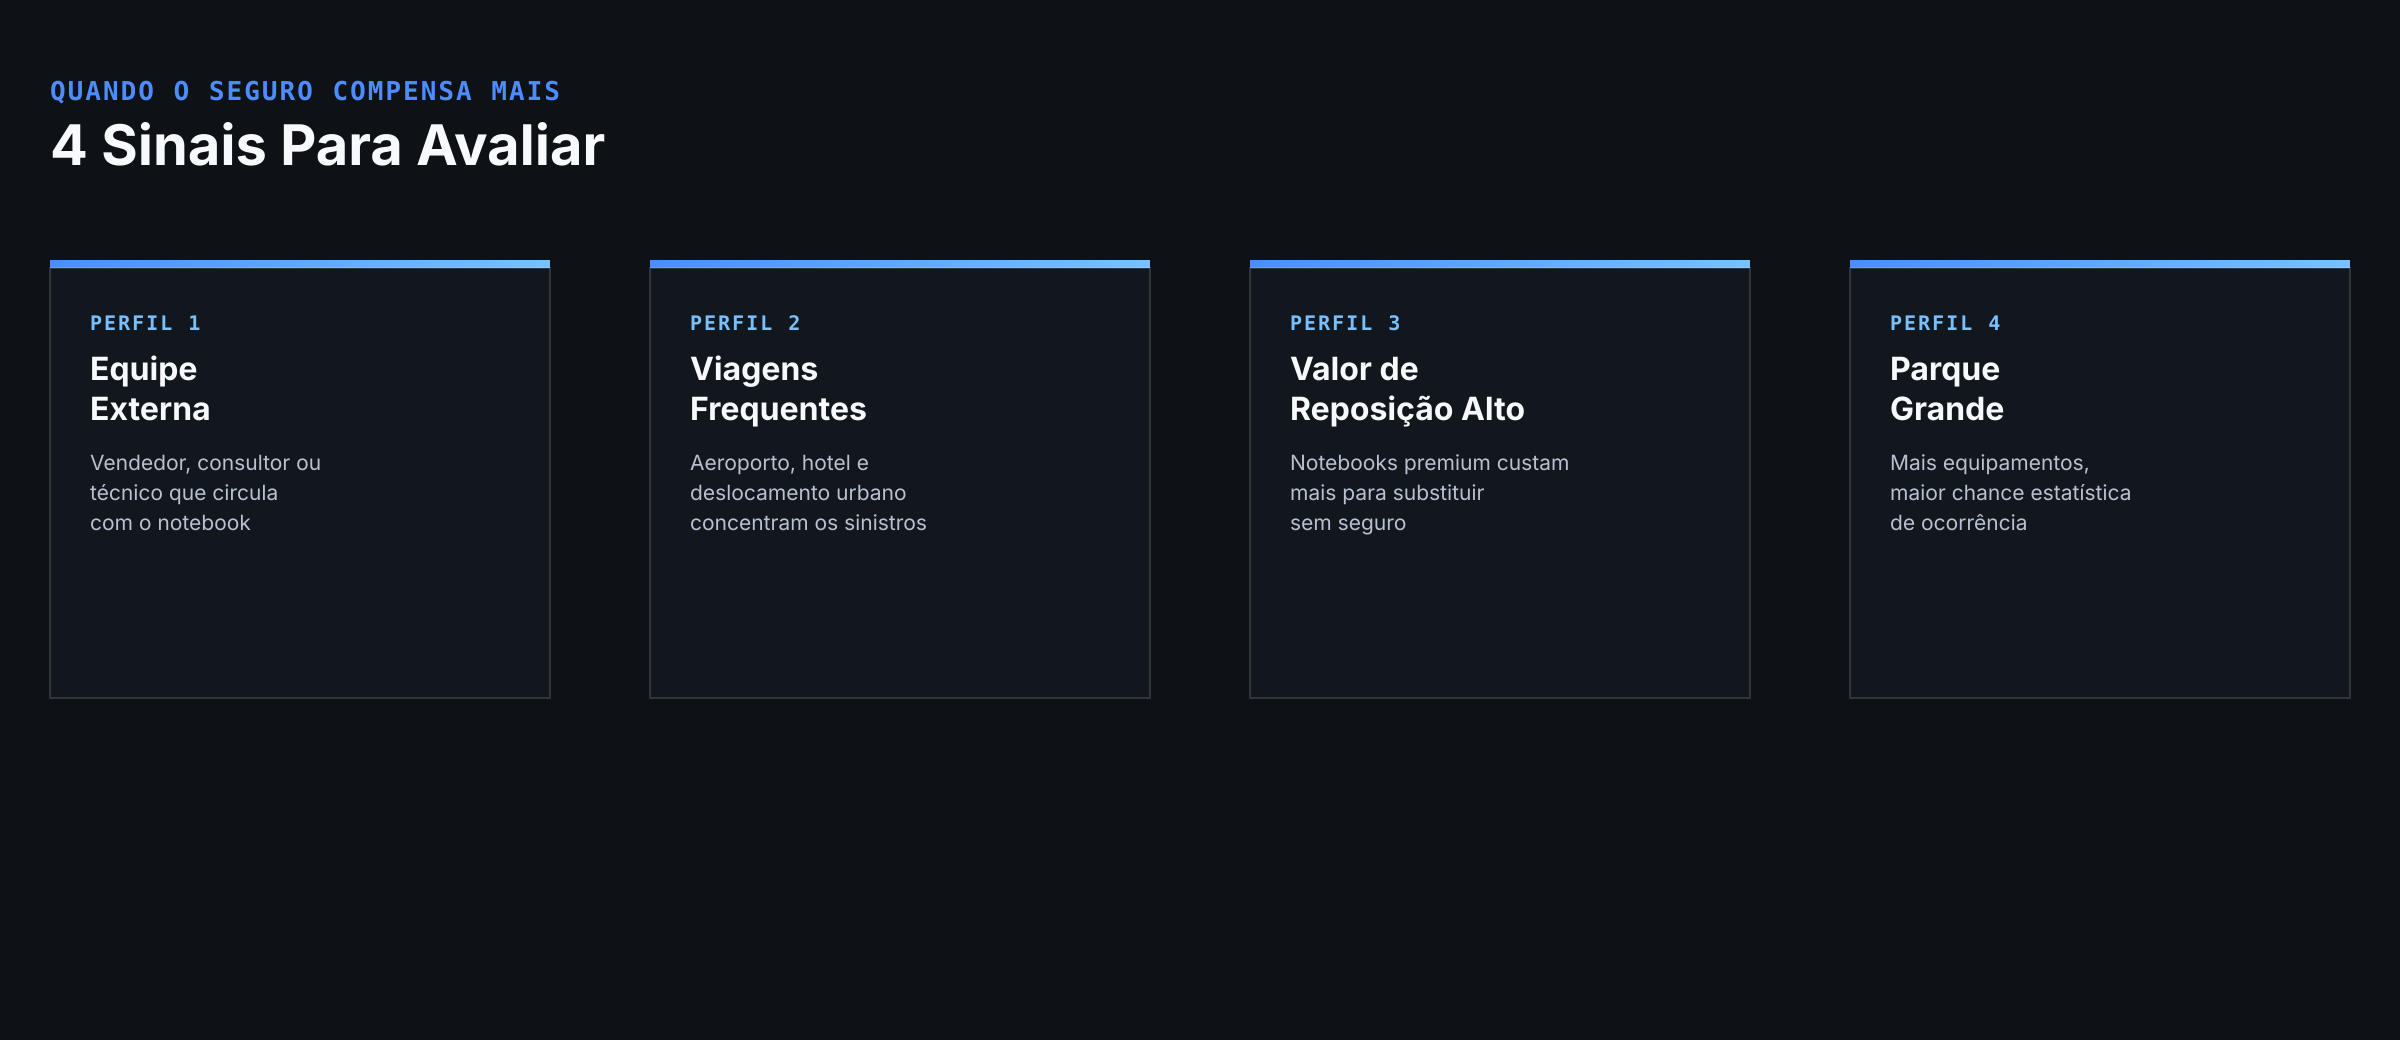
Nem toda empresa precisa da mesma cobertura. O cálculo muda de acordo com o perfil do parque:
- Equipes com rotina externa: vendedores, consultores e técnicos de campo que carregam o notebook pela cidade o dia inteiro têm exposição muito maior do que quem trabalha só dentro do escritório.
- Viagens corporativas frequentes: aeroporto, hotel e deslocamento urbano são os três cenários que mais aparecem em sinistros de furto de notebook no Brasil.
- Valor de reposição alto: notebooks de linha corporativa premium, usados por diretoria ou áreas técnicas, custam mais para substituir e pesam mais no orçamento quando o sinistro não está coberto.
- Parque grande: com dezenas ou centenas de equipamentos circulando, a probabilidade estatística de pelo menos uma ocorrência por ano sobe, e o seguro deixa de ser exceção para virar parte do custo previsível do parque.
Empresas com equipe majoritariamente fixa, num único endereço, com baixa circulação de equipamento, tendem a ter retorno menor sobre o seguro e podem priorizar primeiro a garantia estendida e a ADP.
Seguro Próprio ou Seguro da Operadora de Leasing
Empresas que optam por leasing de notebooks costumam ter a opção de incluir seguro contra furto e roubo direto no contrato de leasing, com o valor rateado na mensalidade. Isso simplifica a gestão: não existe apólice separada para controlar, e o reembolso ou a substituição do equipamento já segue o fluxo do próprio contrato.
Já quem comprou o parque precisa avaliar seguro à parte, seja por seguradora tradicional, seja por operadoras especializadas em equipamento corporativo. Nesse caso, vale comparar o custo do seguro com o impacto real no TCO do parque de TI: o prêmio do seguro entra na conta como custo recorrente, mas evita o pico de custo não planejado de uma reposição integral.
O Que Fazer Além do Seguro
O seguro reduz o impacto financeiro do furto ou roubo, mas não impede que ele aconteça, e não substitui outras camadas de proteção que já deveriam existir no parque:
- Criptografia de disco ativa em todo notebook que sai do escritório, para que um furto não vire também um vazamento de dados. Veja o guia de criptografia de disco para notebook corporativo.
- Revogação rápida de acesso no momento em que o furto é identificado, cortando VPN, e-mail e sistemas internos antes que o equipamento perdido seja usado para acessar algo além do hardware.
- Inventário atualizado, para que a empresa saiba exatamente qual equipamento, com qual número de série, foi afetado, sem depender de memória de quem usava o notebook. Isso está detalhado no artigo sobre inventário de TI do parque de notebooks.
Essas três medidas, combinadas com o seguro, cobrem tanto o custo financeiro do furto quanto o risco de segurança que ele carrega.
Seguro de Notebook Corporativo na Prática
Depreciação de notebooks corporativos também entra na conta: equipamento mais antigo tem valor de reposição menor, mas também costuma ter prêmio de seguro proporcionalmente mais baixo. Vale revisar a tabela de depreciação de notebooks da empresa antes de negociar a apólice, para não pagar seguro sobre um valor de mercado que o equipamento já não tem mais.
Proteja o Parque de Notebooks da Sua Empresa
A Note B2B ajuda empresas a estruturar a proteção completa do parque de notebooks corporativos Dell, Lenovo e HP, da garantia estendida e ADP até a orientação sobre seguro contra furto e roubo, dentro do modelo de compra ou leasing que fizer mais sentido para o seu orçamento.
Fale com a gente pelo WhatsApp: +55 11 91779-6473.
PRÓXIMO PASSO